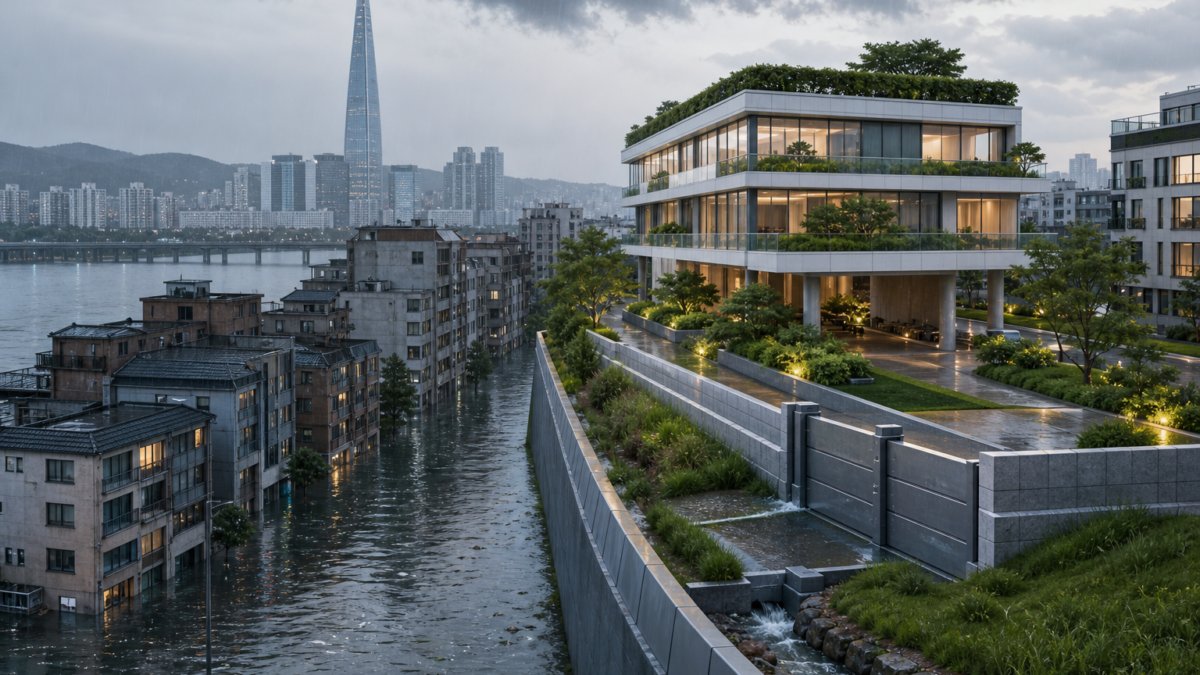
집을 살 때 우리는 교통, 학군, 상권, 층수와 향을 비교합니다. 앞으로는 여기에 한 가지 질문이 더 중요해질 수 있습니다. “이 집은 폭우와 침수, 해수면 상승, 산불 같은 기후위험에 얼마나 노출되어 있는가?”입니다.
기후재해는 건물을 직접 파손하는 데서 끝나지 않습니다. 보험료와 대출조건, 수리비, 거래량, 담보가치까지 영향을 줄 수 있습니다. 위험이 반복적으로 현실화되면 같은 지역의 부동산이라도 가격이 달라질 수 있습니다.
국제결제은행(BIS)은 여러 연구를 검토한 결과 홍수와 해수면 상승 위험에 노출된 부동산이 비노출 부동산보다 할인되어 거래되는 사례가 다수 관찰된다고 정리했습니다. 기후위험이 금융자산의 가격에 들어가기 시작한 것입니다.
기후재해가 부동산 가격으로 전달되는 세 단계
첫 번째는 직접 피해입니다. 침수나 태풍으로 건물이 손상되면 수리비가 발생하고 거주가 어려워질 수 있습니다.
두 번째는 반복 위험에 대한 인식입니다. 한 번 침수된 지역은 다음 폭우에도 같은 일이 반복될 수 있다는 우려가 생기고, 구매자는 더 낮은 가격을 요구할 수 있습니다.
세 번째는 금융비용입니다. 보험료가 오르거나 보험 가입이 어려워지고, 금융기관이 담보가치를 보수적으로 평가하면 해당 부동산을 보유하는 비용 자체가 높아질 수 있습니다.
해외 연구에서는 이미 ‘침수 할인’이 관찰됐다
BIS가 정리한 연구들을 보면 미국과 덴마크, 호주 등에서 홍수 또는 미래 해수면 상승 위험에 노출된 주택이 비교 가능한 비노출 주택보다 낮은 가격에 거래되는 사례가 확인됐습니다.
지역과 연구방법에 따라 차이는 크지만, 일부 연구에서는 해수면 상승 노출 주택이 약 7% 낮게 거래되거나 홍수위험 지역의 가격이 수 퍼센트 할인되는 결과가 나타났습니다.
중요한 것은 특정 할인율을 한국 주택시장에 그대로 적용하는 것이 아닙니다. 위험정보가 충분히 공개되고 재해가 반복되면 기후위험이 부동산 가격에 반영될 수 있다는 메커니즘을 이해하는 것입니다.
보험이 어려워지면 집값 문제는 금융문제가 된다
재해가 잦아질수록 보험회사는 보험료를 높이거나 위험이 큰 지역의 신규 인수를 제한할 수 있습니다. 보험이 없거나 지나치게 비싸지면 주택소유자는 재해비용을 직접 부담해야 합니다.
대출을 제공한 은행에도 문제가 생깁니다. 집값이 떨어지면 대출의 담보가치가 낮아지고, 피해가 반복돼 차주의 소득이나 상환능력까지 약해지면 신용위험이 커질 수 있습니다.
그래서 중앙은행과 금융감독기관은 기후의 물리적 위험을 단순 환경이슈가 아니라 금융안정의 문제로 보고 분석하고 있습니다.
같은 도시에서도 위험은 주소에 따라 다르다
기후리스크는 도시 전체에 균등하게 발생하지 않습니다. 하천 주변, 저지대, 지하공간이 많은 지역, 급경사지, 해안에 가까운 지역 등 지형과 인프라에 따라 위험이 크게 달라질 수 있습니다.
따라서 미래의 부동산 정보에는 교통과 학군뿐 아니라 침수흔적도, 홍수위험지도, 산사태 위험, 열섬 정도 같은 공간정보의 중요성이 커질 가능성이 있습니다.
같은 동네에서도 한 블록 차이로 위험이 달라진다면 ‘기후 데이터의 해상도’가 자산가치 평가에서 중요한 요소가 됩니다.
기후적응 투자는 부동산의 경쟁력이 될 수 있다
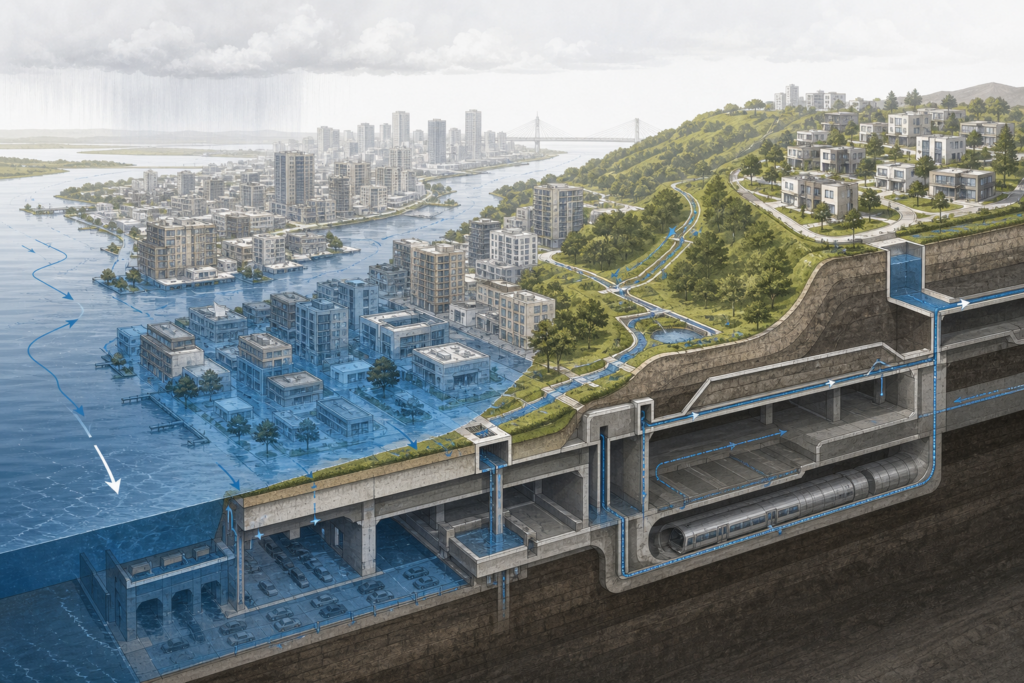
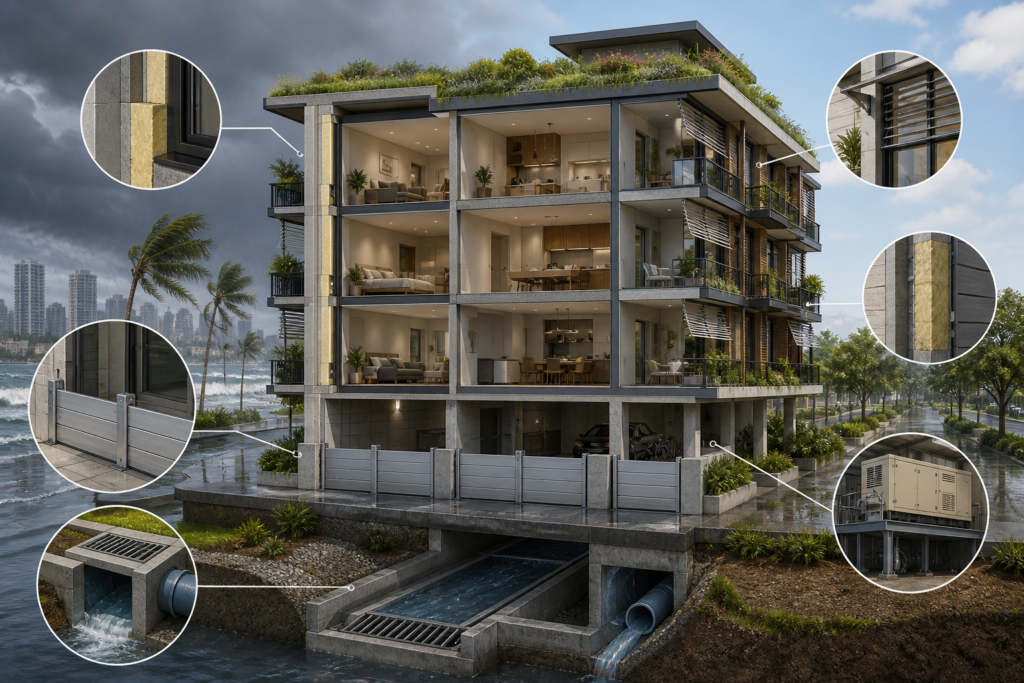
기후위험이 가격을 낮추기만 하는 것은 아닙니다. 방수와 배수, 차수시설, 옥상녹화, 단열, 차양, 비상전원처럼 재해와 폭염에 대비한 건축물은 상대적으로 높은 회복력을 가질 수 있습니다.
도시 차원에서도 하수관 확충, 빗물저류시설, 하천 정비, 녹지와 그늘 확대가 재해 손실을 줄일 수 있습니다.
앞으로는 “위험이 없는 곳”만 찾는 것보다 위험을 정확히 파악하고 얼마나 잘 대비했는지를 평가하는 시장으로 이동할 가능성이 큽니다.
집을 고를 때 기후정보를 보는 시대
현재 한국의 주택가격을 결정하는 핵심요인은 여전히 입지와 수요·공급, 금리, 정책입니다. 기후위험이 당장 집값의 가장 큰 변수가 된다고 단정할 수는 없습니다.
다만 극한기상이 반복되고 위험정보가 정교해질수록 부동산 구매자와 금융기관, 보험사가 해당 정보를 더 많이 반영할 가능성은 높아집니다.
부동산의 가치는 건물 자체만이 아니라 앞으로 그 장소에서 안전하게 살 수 있는가에 대한 가격이기도 합니다. 기후변화는 이 오래된 질문에 새로운 숫자를 붙이고 있습니다.
마무리
다음 〈기후의 가격표〉에서는 기후재해가 보험료와 보장범위를 어떻게 바꾸는지 더 깊게 살펴봅니다.
참고자료
- BIS, The effects of climate change-related risks on banks
- Basel Committee, Climate-related risk drivers and transmission channels
- Bank of England, Climate change and financial stability
「침수 위험이 집값과 보험료를 바꿀까 — 부동산에 붙기 시작한 ‘기후리스크 가격표’」의 핵심 내용은 아래 원문·공식 자료를 바탕으로 확인했습니다.
집을 볼 때 기후위험을 확인하는 순서
이 글을 읽고 실제 상황을 판단할 때는 다음 항목을 순서대로 확인해볼 수 있습니다.
- 주소를 기준으로 홍수·침수 흔적과 재해지도를 확인한다.
- 지하주차장 입구, 배수펌프, 차수판과 비상전원 위치를 현장에서 본다.
- 보험의 침수 보장범위와 면책조건은 상품설명서 원문으로 확인한다.
- 매매가격 하나보다 관리비, 복구비, 보험료가 함께 변하는지 살핀다.
집을 볼 때 기후위험을 해석하는 순서
기후위험이 곧바로 집값 하락으로 이어진다고 단정하기는 어렵다. 같은 지역에서도 층수, 배수시설과 관리체계가 달라 실제 손실 가능성이 다르므로 물리적 위험과 금융비용을 나눠 봐야 한다.